
親から実家を相続した方などから、「誰も住んでいない空き家なのに、わざわざ高いお金を払って火災保険に入る必要があるの?」というご相談をよくいただきます。
結論から言うと、その空き家を今後も所有し続けるのであれば、火災保険には加入しておくべきです。
人が住んでいない空き家は、火災だけでなく、台風による屋根の損壊や近隣トラブルのリスクが想像以上に高いからです。
ただし、空き家の火災保険は普通の住宅よりも保険料が割高になります。
この記事では、空き家に火災保険が必要な理由や保険料相場、費用を抑えるポイントを分かりやすく解説します。「そもそも今後この家を使う予定がない」という場合の賢い判断基準についてもお伝えしますので、ぜひ参考にしてください。
▼ 将来使う予定がない空き家、高い維持費を払い続ける前にご相談ください!
「お困り空き家買取くん」なら、古い実家や荷物が残ったままの空き家でも現状のまま直接買取が可能です。解体や家財の片付けも一切不要!「保険に入るか、手放すか迷っている」という段階でも、まずは無料査定でお気軽にご相談ください。
空き家のリスクに備えるなら火災保険は必要
空き家は「誰も生活していない=火を使わないから安全」と思われがちですが、実際はその逆です。人の目がない空き家だからこそ、特有の大きなリスクを抱えています。
予期せぬ火災リスクから資産を守る
空き家で特に怖いのが、「放火」や「配線の劣化による漏電火災」です。
誰も住んでいない家は人目につきにくく、庭の枯れ草や不法投棄されたゴミなどに火をつけられる放火被害が後を絶ちません。
さらに、住んでいる人がいればボヤの段階で気づいて消火できますが、空き家の場合は発見や通報がどうしても遅れ、気づいた時には全焼してしまうケースがほとんどです。
火災保険に入っていれば、万が一の全焼時にも保険金を受け取ることができるため、突然の大きな金銭的損失を防ぐことができます。
その他の空き家特有のリスクにも備えられる
火災保険という名前ですが、補償されるのは火事だけではありません。
空き家を放置していると、以下のような自然災害や人的トラブルが頻繁に起こります。
- 風災・雪災:台風で屋根瓦や雨どいが飛んだり、大雪の重みで軒が折れる
- 水災:ゲリラ豪雨で床上浸水し、建物の基礎や床下が腐食する
- 水濡れ:給排水管の凍結や劣化による水漏れ事故
- 破損・盗難:不法侵入による窓ガラスの破壊や、残してあった家財の盗難
適切な火災保険プランを選んでおけば、こうした空き家特有のトラブルによる修繕費用もしっかりカバーできます。
火災保険に未加入の場合、多額の費用が発生するリスクがある
もし火災保険に入っていない状態で実家が全焼してしまった場合、家を失うだけでなく、焼け残った灰や瓦礫の解体・撤去費用(目安200万〜400万円程度)をすべて自己資金で支払う必要があります。
また、さらに注意が必要なのが「近隣への損害」です。
日本の法律(失火責任法)では、重大な過失がない限り、自宅からの出火で隣家を燃やしてしまっても法律上の損害賠償責任は問われません。しかし、近所付き合いや道義的な責任から、多額の「類焼見舞金」を包むのが通例です。
一方で、「台風で実家の屋根瓦が飛んで隣の車や家を壊した」「外壁が崩れて通行人に怪我をさせた」という場合は、建物の所有者責任(民法717条:工作物責任)として全額賠償する義務が発生します。
こうした事故に備えるためにも、火災保険とセットで「建物管理賠償責任特約(施設賠償責任特約)」を付けておくことが実務上とても重要になります。
空き家になった時点で火災保険の見直しを
実家を相続した際、「親が生前に入っていた火災保険をそのまま引き継げば大丈夫だろう」と考えている方が非常に多いです。
しかし、これは大変危険です。
一般的な火災保険は「人が住んでいること(住宅物件)」を前提に契約されています。保険会社に「空き家になった」という変更通知を出さずに放置していると、通知義務違反とみなされ、万が一火事や被害が起きても保険金が1円も支払われないリスクがあります。
親が亡くなって誰も住まなくなった時点で、保険会社へ「相続したこと」「現在は空き家になっていること」を速やかに連絡し、契約内容を見直す必要があります。
空き家は居住している家より保険料が高くなる
火災保険は、建物の用途(物件種別)によって保険料が大きく異なります。
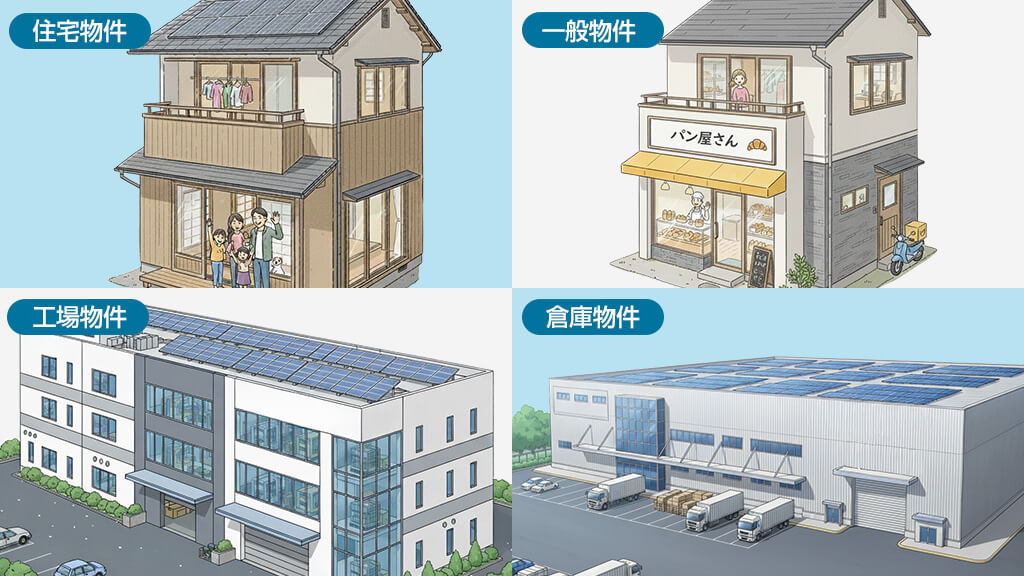
- 住宅物件:人が日常生活を送るためだけに使っている居住用住宅
- 一般物件:店舗、事務所、作業場、そして「人が住んでいない空き家」など
- 工場物件:製品の製造や加工をおこなう建物
- 倉庫物件:物品を保管するための建物
人が住んでいる家は換気や管理が常におこなわれるため火災リスクが低く、保険料が最も安く設定されています。
対して、人が住んでいない空き家はトラブルのリスクが高いため、火災保険上は店舗や事務所と同じ「一般物件」扱いになります。
その結果、普通の住宅と比べて保険料が2倍〜3倍近くまで跳ね上がることが一般的です。また、大手損保会社の中には「管理されていない空き家は新規契約を受け付けない」というところも珍しくありません。
※別荘やセカンドハウスのように定期的に寝泊まりしている場合や、家財がそのまま残っていて一時的に空けている状態であれば「住宅物件」として認められるケースもあります。保険会社ごとの判断基準を確認しましょう。
空き家の火災保険の料金相場
空き家(一般物件)として火災保険に加入する場合、建物の構造や所在地によっても変わりますが、年間の保険料相場はおよそ5万〜15万円前後(木造戸建て・床面積100㎡前後の標準的なプランの場合)が目安となります。
補償する内容によって費用が変わる
保険料は、付帯する補償プランの範囲によって上下します。
| リスクの内容 | 主な補償内容 |
|---|---|
| 火災・落雷・破裂 | 失火や放火、落雷による家電の故障、ガス爆発などの損害を補償 |
| 風災・雹(ひょう)災・雪災 | 台風や強風で屋根や雨どいが飛んだり、大雪による損壊を補償 |
| 水災 | 豪雨による床上浸水や土砂崩れによる損害を補償 |
| 盗難・水濡れ | 空き巣による設備の破壊、配管トラブルによる水漏れ損害を補償 |
| 破損・汚損等 | 外部からの飛び込み事故など、不測の突発的な事故を補償 |
| 賠償責任特約 | 屋根瓦が飛んで隣家や車を壊したなど、第三者への法律上の損害賠償を補償 |
立地や建物の状態に応じて、不要な補償を削ることで保険料を抑える工夫が求められます。
空き家の火災保険料を安くするには
高くなりがちな空き家の保険料をできる限り抑えたい場合は、以下の方法を検討してみましょう。
- ハザードマップを確認して「水災補償」を外す
実家が高台にあり、河川の氾濫や土砂崩れの危険がないエリアであれば、水災補償を外すだけで保険料が2〜3割安くなることがあります。 - 「家財の補償」を外す
すでに家具や貴重品を運び出しているなら、補償対象を「建物のみ」に絞りましょう。 - 免責金額(自己負担額)を設定する
万が一の事故の際、「5万円までは自分で負担する」といった免責金額を設定すると、年間の保険料を下げられます。 - 最長の複数年契約(最長5年)で一括払いにする
現在、火災保険の契約期間は最長5年です。1年ごとの更新にするよりも、5年分をまとめて支払った方がトータルの保険料はお得になります。
地震は対象外
地震・噴火、およびこれらを原因とする津波や火災による損害は、通常の火災保険では補償されません。
地震による火災や倒壊に備えるには「地震保険」が必要ですが、地震保険は国と損保会社が共同運営している制度であり、対象は原則として「人が住んでいる住宅」に限定されています。
つまり、完全に空き家となって「一般物件」扱いになっている建物は、基本的に地震保険に加入することができません。地震リスクまで完全にカバーするのは難しいという点も理解しておく必要があります。
空き家は火災保険料以外にも維持費がかかる
「とりあえず火災保険にだけ入っておけば安心」というわけではありません。
空き家を所有し続ける限り、毎年以下のような維持費が重くのしかかってきます。
- 固定資産税・都市計画税人が住んでいなくても毎年数万〜十数万円がかかります。放置して特定空家や管理不全空家に指定・勧告されると、住宅用地特例が外されて税負担が最大6倍に跳ね上がるリスクもあります。
- 水道・光熱費の基本料金通水作業や室内清掃のために契約を残している場合、使っていなくても毎月数千円(年間数万円)がかかります。
- 建物の修繕・メンテナンス費雨漏りの補修や外壁の修繕など、資産価値を維持するためには定期的な手入れが欠かせません。
- 庭木の剪定や草刈り代近隣からの苦情を防ぐため、シルバー人材センターや専門業者へ依頼すると1回あたり数万円の出費になります。
- 現地への交通費遠方に住む相続人が換気や草刈りに通う場合、新幹線代やガソリン代、高速代も年間で大きな金額になります。
これらを合計すると、空き家の維持管理費だけで毎年20万〜50万円以上の出費になることも珍しくありません。

活用・居住予定がない場合は早めに売却を検討しよう
ここまで解説してきたとおり、空き家を適切に維持するには「割高な火災保険料」と「毎年の管理維持費」を払い続けなければなりません。
もし、あなたやご家族に「将来その家に住む予定」や「賃貸として貸し出す明確な計画」がないのであれば、高い保険料を払い続ける前に、早めに手放す(売却する)のが最も合理的な解決策です。
思い入れのある実家を手放す決断には勇気がいるかもしれませんが、空き家は放置するほど老朽化が進み、建物の資産価値は下がっていきます。何より、売却してしまえば毎年の火災保険料の支払いや、草刈り・近隣クレームへの不安から完全に解放されます。

空き家の火災保険に関するよくある質問
Q. 空き家でも火災保険への加入は法律上の義務ですか?
A. 法律上の義務ではありません。しかし、無保険の状態で全焼したり、台風で瓦が飛んで隣家に被害を与えたりした場合、数百万円以上の解体費や損害賠償をすべて自己資金で支払うことになります。所有し続ける限り、事実上加入は必須と言えます。
Q. 隣家からのもらい火で実家が燃えた場合、相手に建て替え代を請求できますか?
A. 原則として請求できません。日本の失火責任法により、火元に重大な過失(タバコの火の不始末を放置したなど)がない限り、火元の住人に損害賠償を請求することは法律上できません。
つまり、もらい火で実家が燃えてしまった場合でも、自分の火災保険で直すしかないのが実情です。
Q. ボロボロで老朽化が進んだ空き家でも火災保険に入れますか?
A. すでに屋根が抜けている、雨漏りしているなど、著しく管理状態が悪い空き家は、多くの保険会社で引き受けを断られてしまいます。
保険にすら入れなくなった空き家はトラブルのリスクを抱えたままになるため、手遅れになる前に現状買取などで手放すことを強くおすすめします。
まとめ
本記事のまとめです。
- 空き家は放火や台風被害のリスクが高く、所有し続けるなら火災保険の加入は必須。
- 空き家は「一般物件」扱いとなり、居住中の住宅と比べて保険料が2〜3倍近く高くなる。
- 保険料だけでなく固定資産税や管理費など年間数十万円の維持費がかかるため、使う予定がない空き家は早めの売却が一番の節約になる。
空き家売却のご相談は当社まで
「お困り空き家買取くん」は、関西エリアを中心に空き家の直接買取を積極的におこなっています。
- 室内の荷物・古い家具はそのままでOK!
不用品の処分や片付けを売主様側でおこなう必要はありません。現状のまま買い取ります。 - 雨漏りや老朽化が進んだ物件も大歓迎!
他社で「古すぎて売れない」「解体しないと無理」と断られた物件でも、自社再生ノウハウを活かして買取いたします。 - 当社による直接買取だから仲介手数料が0円!
スピード現金化が可能で、売却後の契約不適合責任(後からの欠陥クレーム)も免責されます。
「火災保険の更新時期が迫っていて迷っている」「そもそも今の状態でいくらで売れるのか知りたい」という段階でのご相談も大歓迎です。
査定やご相談は完全無料ですので、まずは一度お気軽にお問い合わせください。
一人で悩まずに、気軽に相談してな~